À l'approche de la prochaine réunion du Monetary Policy Committee (MPC) de la Banque de Maurice, prévue le 11 novembre, les décideurs politiques et les investisseurs sont préoccupés par la hausse des rendements obligataires mondiaux. Les taux obligataires à dix ans ont fortement progressé sur plusieurs grandes places financières, notamment aux États-Unis et en Europe. Cette évolution traduit les inquiétudes des investisseurs concernant l'inflation, les besoins de financement des États et la capacité des gouvernements à maîtriser leurs déficits.
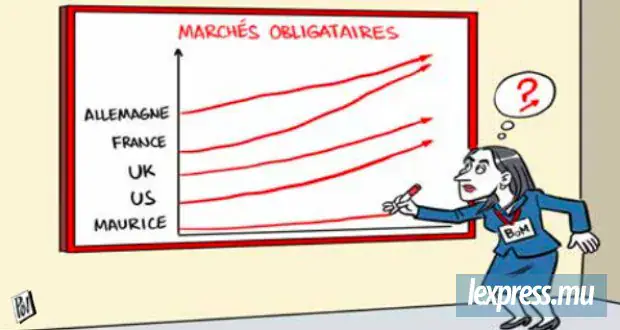
Le rendement des obligations d'État à dix ans représente le taux auquel un gouvernement peut emprunter sur cette maturité dans les conditions du marché. Selon le consultant en investissement Imrith Ramtohul, le rendement américain à dix ans est passé de 3,95 % à la fin de 2025 à environ 4,99 %. Sur la même période, le taux allemand est passé de 2,56 % à 3,35 %, celui du Royaume-Uni de 4,42 % à 5,34 % et celui de la France de 3,35 % à 4,96 %. À Maurice, le rendement indicatif est passé d'environ 5,4 % à 5,5 %.
Les États-Unis occupent une place particulière dans ce mécanisme, car le Treasury à dix ans sert de référence mondiale pour de nombreux placements et financements. Lorsque son rendement augmente, les investisseurs peuvent réclamer une rémunération plus importante sur d'autres obligations, notamment celles des entreprises et des pays émergents, afin de compenser les risques supplémentaires qu'ils prennent. Plusieurs facteurs expliquent cette remontée, notamment les inquiétudes concernant la persistance de l'inflation et les déficits budgétaires américains.
La situation française révèle une autre dimension du problème, avec une hausse des rendements liée aux interrogations sur les finances publiques et à l'incertitude politique. L'écart entre les taux français et allemands s'est creusé, signe que les investisseurs exigent une rémunération supplémentaire pour détenir de la dette française. Cette tendance internationale intervient à un moment important pour Maurice, où l'endettement public reste élevé.
Le MPC de la Banque de Maurice se réunira pour se prononcer sur le key rate, maintenu à 4,75 % lors de sa réunion du 12 août. Si les rendements obligataires à dix ans ne déterminent pas directement la décision de politique monétaire, leur évolution constitue un élément de contexte pour apprécier les conditions financières internationales, les pressions sur la roupie et les risques inflationnistes.
Bhavik Desai, General Manager d'Accresco, le pôle investissement d'Intercontinental Trust, invite à ne pas interpréter automatiquement la progression des rendements comme une crise de confiance envers les gouvernements. Il souligne que les investisseurs sont toujours disposés à prêter de l'argent aux gouvernements, mais exigent simplement des taux d'intérêt plus élevés. Cette distinction est importante, car un État peut continuer à accéder aux marchés tout en devant payer davantage pour financer ses dépenses et refinancer les emprunts arrivant à échéance.
La remontée des taux ne traduit pas partout les mêmes inquiétudes, et les conséquences dépassent les finances publiques. Lorsque les rendements obligataires augmentent, les obligations déjà émises à taux fixe perdent généralement de leur valeur sur le marché secondaire. Les banques, les assureurs et les fonds de pension détenant ces titres peuvent ainsi enregistrer des moins-values, selon la composition de leurs portefeuilles et leur stratégie de gestion. Les entreprises peuvent également être affectées par cette évolution.
Key points
- La hausse des taux obligataires mondiaux complique l'équation mauricienne en raison de l'endettement public élevé du pays.
- Les investisseurs exigent des taux d'intérêt plus élevés pour compenser les risques supplémentaires liés à l'inflation et aux finances publiques.
- La remontée des taux obligataires peut avoir des conséquences sur les finances publiques, les banques et les entreprises.